【築13年】リフォームか建て替えか迷う|今すぐ直す所がないから決められない
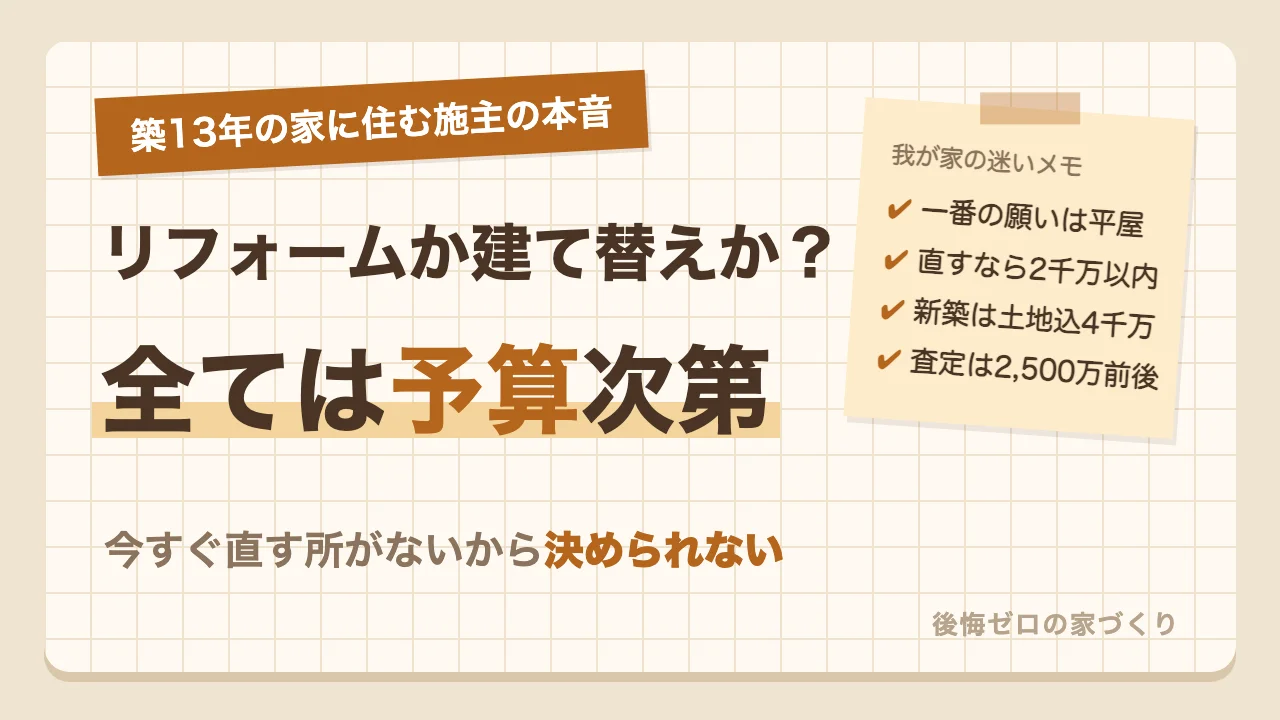
「家はまだ住める。でも、リフォームか建て替えか、頭から離れない」と迷っていませんか。今すぐ困っているわけではないからこそ、決めるきっかけがないんですよね。我が家はローコスト住宅に13年住んでいて、まさに今、その迷いの真ん中にいます。
- 今すぐ直す所がない
- 家の資産価値がまだある
- 予算とローンの組み方
- 今の家がいくらで売れるか
正直に言うと、我が家はまだ答えを出せていません。ただ、迷っている理由ははっきりしています。今の家に、今すぐ直さなければいけない所はなく、資産価値もまだある。そして、一番かなえたいのは「平屋にしたい」ということです。
この記事では、築13年の我が家が、リフォーム・建て替え・住み替えのどれにするかで迷っている中身を、予算やローンの考え方も含めてそのまま書きました。結論の出ていない記録ですが、同じように迷っている人が、自分の考えを整理するきっかけになればうれしいです。
築13年の我が家の現状
まずは、迷っている今の我が家の状態から書いていきます。
築13年の我が家には、今すぐ直さなければいけない所はありません。直したい所はあっても、急いで直さないと困る所はない、という状態です。
それなのに、リフォームか建て替えかが頭から離れない。というか、「今すぐ困っていない」からこそ、決めるきっかけがないのかなと思っています。ここでは、家の状態と、それでも変えたいと思っていることを、3つに分けて紹介します。
今すぐ直す所はない
今の家は、13年前にローコストのハウスメーカーで建てた家です。
住宅性能評価書では、耐震等級3、省エネルギー対策等級4(当時の最高)の評価を受けています。熊本地震を経験しても、被害は壁紙の破れと基礎の表面のひびで済みました。
13年の間に、内窓を19か所に付けるなどの手は入れています。それでも、今すぐ工事をしないと住めない、という所はありません。
資産価値がまだある
迷う理由のもう1つは、今の家にまだ資産価値があることです。
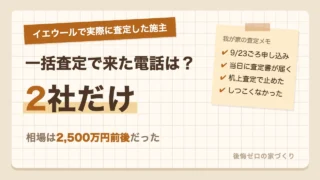
イエウールで査定を頼んだところ、2社とも、相場の下限は2,500万円前後でした。くわしくは、イエウールで査定した記事に書いています。
まだ値段がつく家だからこそ、手放すのか、手を入れて住み続けるのか、決めきれないんですよね。
一番変えたいのは間取り
13年住んで、後悔していることはいくつかあります。
冬の寒さもその1つですが、一番変えたいのは、寒さではなく間取りです。ただ、もしリフォームをするなら、断熱もいっしょに直すつもりでいます。
間取りの後悔は、注文住宅の後悔10選の記事でくわしくまとめました。中でも一番大きいのが、2階建てであることです。
一番の理由は平屋への思い
リフォームか建て替えかで迷う一番の理由は、「平屋にしたい」という気持ちです。
我が家の場合、平屋にすれば、間取りの悩みのほとんどが解決すると思っています。
ここで書くのは、2階建てで感じている不便と、平屋への思い、そしてリフォームで平屋にできるのかという疑問の3つです。
2階建てで感じる不便
2階建てで不便に感じていることは、いくつかあります。
- 子どもが怖がって使わない2階
- 重い荷物を2階の収納へ運ぶ手間
- 夏の2階の暑さ
- 洗濯物を2階へ運ぶ動線
どれも、13年住んで感じてきた不便です。地震が多い地域に住んでいるので、平屋のほうが安心できる、という気持ちもあります。
平屋ならほとんど解決
平屋にすれば、上り下りの不便も、洗濯物を2階へ運ぶ手間もなくなるはずです。
パパのひとこと
平屋にしたい。そうすれば、キッチンとかのいろいろな仕様はちょこちょこ変えられるけど、ほとんど平屋にすれば悩みは解決すると思うから。
キッチンの使いにくさのような細かい不満は、あとからでも少しずつ直せます。でも、2階建てか平屋かは、あとから変えるのがめちゃくちゃ難しい部分です。
リフォームで平屋にできるか
ここで出てくるのが、「リフォームで平屋にできるのか」という疑問です。
一般的には、2階を取り除いて平屋にする「減築」というリフォームの方法もあるといわれています。ただ、我が家の家でそれができるのか、いくらかかるのかは、まだ分かりません。
正直、ここはまだ何も調べられていません。リフォームをするとしても、もう少し先の話になりそうです。減築ができるかは、そのときに聞いてみるつもりです。
迷っている3つの道
我が家が迷っている道は、大きく分けて3つあります。
大規模なリフォーム、建て替え、売って住み替える、の3つです。
どれにも、良いところと気になるところがある、というのが正直なところです。今の時点で、それぞれをどう考えているのかを、そのまま書きます。決めているわけではないので、考えが変わることもあると思います。
大規模なリフォーム
1つ目は、今の家を大きくリフォームする道です。
住んだまま工事ができる場合もあるようなので、引っ越しや仮住まいの手間がかからないかもしれないのは、魅力の1つです。
リフォームをするなら、間取りの見直しに加えて、断熱も直したいと考えています。
建て替えも候補に残す
2つ目は、今の土地で建て替える道です。
築13年なので、正直、今の家を壊して建て替えることは、今はあまり考えていません。それでも、全ては予算次第なので、建て替えも候補からは外していません。
今の土地で建て替える場合の予算は、まだ出していない状態です。
売って住み替える
3つ目は、今の家を売って、別の場所に新しく平屋を建てる道です。
平屋にしたいという一番の思いは、この道ならかないます。今の家がローンの残りより高く売れれば、その分を新しい家に回せるのも、大きいところです。
新しい家のイメージは、平屋で、今より少し狭い3LDKプラスアルファくらい。ファミリークローゼットと書斎がほしいと思っています。
全ては予算次第
3つの道のどれにするかは、結局のところ、予算で決まると思っています。
我が家の予算のイメージは、リフォームなら2,000万円以内、新築なら土地と建物の合計で4,000万円以内です。
ただ、これはまだ見積もりを取る前の、ざっくりしたイメージです。今の家の相場も、まだ目安が分かった段階なので、数字はこれから変わるかもしれません。ここでは、予算のイメージと、その考え方を書きます。
リフォームは2,000万円以内
リフォームの予算は、2,000万円以内で考えています。
この予算内で、間取りと断熱を直せるのかは、まだ分かりません。見積もりを取ってみないと、何とも言えないところです。
新築は土地込み4,000万円以内
別の場所に建てる場合の予算は、土地と建物の合計で4,000万円以内です。
土地の値段によって、建物にかけられるお金が大きく変わります。平屋は、同じ広さの2階建てより基礎や屋根が大きくなるので、建物の費用が高くなりやすいといわれています。
1軒目の売却額を2軒目へ
住み替える場合は、今の家がいくらで売れるかも大事です。
今の家が、住宅ローンの残りより高く売れれば、その差の分を2軒目に回せます。逆に、売れる値段がローンの残りに届かなければ、足りない分を自分で用意しないといけません。
なので、住み替えを考えるなら、査定の金額とローンの残りの差を知っておく必要があります。
住宅ローンの考え方
予算と切り離せないのが、住宅ローンです。
我が家は、今の家の住宅ローンがまだ残っています。その状態で、リフォームなら追加でローンを組むのか、住み替えなら新しくローンを組み直すのかで、返し方が大きく変わります。
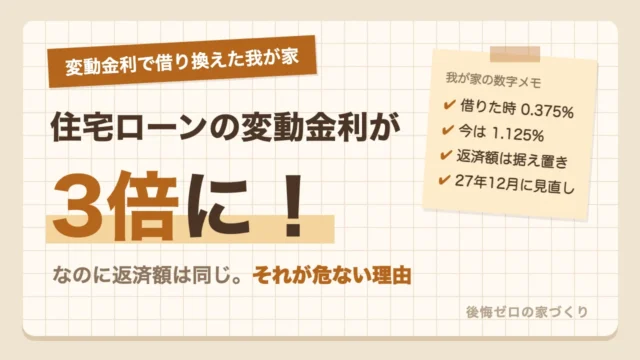
ローンの金額や残りの期間は、この記事では書きません。そのかわり、今の時点で考えていることと、これから確かめることを書いておきます。金利の動きについては、住宅ローンの変動金利の記事にまとめています。
まだローンが残っている
今の家の住宅ローンは、まだ返している途中です。
リフォームをするなら、今のローンに加えて、リフォームのためのローンを組むことになりそうです。そうなると、返す額の合計は、今より増えます。
新しく組むなら35年
住み替える場合は、新しい家のためのローンを組み直す形です。
新しくローンを組むなら、35年で考えています。
リフォームローンはこれから確認
リフォームのローンが、今のローンが残っている状態で組めるのかは、まだ確かめていません。
我が家は2023年に住宅ローンを借り換えたとき、内窓のリフォームの費用も、いっしょに借り換えのローンに入れています。今回も同じような方法がとれるのかを含めて、これから確かめるところです。
これから確認すること
迷いを少しでも減らすために、これから数字を集めていきます。
この記事を書いたあと、まずは新築の概算から取ることにしました。リフォームは、今は見送っています。理由は、すぐ下に書きました(2026年10月13日 追記)。
今は、どの道も「イメージ」の段階です。実際の金額が分かれば、予算に収まるのか、どの道が現実的なのかが見えてくるはずです。やりながら決めていく、というくらいの気持ちで進めます。
新築の概算
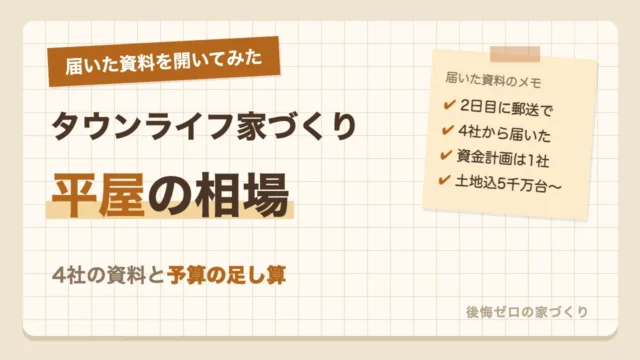
別の場所に平屋を建てる場合の概算は、タウンライフ家づくりで頼みました。
土地と建物の合計で、4,000万円以内に収まるのかを確かめたいです。申し込んだときの様子は、タウンライフ家づくりで資料請求した記事に書いています。資料が届いたら、その中身もこのブログで書くつもりです。
リフォームは築20年ごろ
リフォームの見積もりは、今は頼まないことにしました。
家に価値があるうちにリフォームをしても、ローンが増えるだけだと思ったからです。それよりも、今の家を売って、ローンを返し、残りを2軒目の頭金に回すほうを選びたい気持ちになっています。リフォームを考えるのは、築20年ごろになってからかなと思っています。
銀行やFPへの相談
数字がそろったら、銀行やファイナンシャルプランナー(お金の専門家)にも相談するつもりです。
ローンの組み方や減税の使い方は、自分だけで決めるのは難しいところです。最後に決めるのは自分たちですが、専門家の意見も聞いてから判断したいと思っています。
リフォームと建て替えの質問
最後に、リフォームか建て替えかで迷っている人が気になりそうな質問をまとめました。
減税の制度は、国土交通省の案内で確かめた内容です。
我が家で分かることは我が家の場合として、それ以外は一般的な内容として書いています。制度は年ごとに変わることがあるので、使う前には公式の案内でも確かめてください。気になる質問から読んでもらえれば大丈夫です。
築13年でリフォームは早いか
リフォームか建て替えかを解説している記事の多くは、築30年以上の家が前提でした。
築13年だと、建物の古さよりも、「今の暮らしに合っているか」で考える段階なのかなと思います。我が家も、迷っている理由は建物の傷みではなく、間取りです。
リフォームか建て替えかの判断基準
一般的には、次のような点で判断するといわれています。
- 建物の古さと傷み具合
- 耐震や断熱の性能
- 変えたい間取りの大きさ
- 予算とローン
- この先、何年住むか
我が家にとって一番大きいのは、「平屋にしたいかどうか」と「予算」です。土地によっては、建て替えのときに法律の決まりで同じ大きさの家が建てられない場合もあるので、そこも確かめておく必要があります。
ローンが残っていてもリフォームローンは組めるか
一般的に、リフォームのためのローンは、住宅ローンとは別に組めるものもあるようです。
ただ、組めるかどうかや、借りられる金額は、収入や今のローンの残りによって変わります。我が家のように、借り換えのときにリフォームの費用をまとめて借りる方法もあります。くわしくは、借りている銀行に確かめるのが確実です。
リフォームの減税はあるか
リフォームで使える減税は、大きく2つあります。
| 制度 | 中身 |
|---|---|
| ローン減税 | 年末残高の0.7%を最大10年 |
| 促進税制 | 所得税から最大62.5万円ほど |
ローン減税(増改築)は、返済期間10年以上のローンで、工事費が100万円をこえることなどが条件です。リフォーム促進税制は、省エネや耐震などの工事が対象で、ローンがなくても使えます。2つは同時には使えません(耐震の工事は例外)。くわしくは国土交通省の案内で確認できます。
補助金は使えるか
断熱などのリフォームには、国の補助金が使える場合があります。
リフォーム促進税制と補助金は、いっしょに使えるのがポイントです。使える補助金の種類は、断熱リフォームの記事にまとめています。
住み替えでローンはどうなるか
住み替える場合は、今の家を売ったお金で、今のローンを返すのが一般的です。
売れる値段がローンの残りより低いと、足りない分を自分で用意する必要があります。我が家は、まだ査定の目安が分かった段階なので、これから確かめていきます。
まとめ|迷いを記録していく
築13年の我が家が、リフォームか建て替えかで迷っている理由は、今すぐ直す所がなく、資産価値もまだあるからでした。
- 今すぐ直す所はない
- 資産価値がまだある
- 一番の理由は平屋への思い
- 全ては予算次第
- まず新築の概算を取る
正直、まだ答えは出ていません。というか、数字がそろうまでは、出せないのかなと思っています。
同じように迷っている人は、まず「今の家の相場」と「やりたいことにかかる費用」を知るところから始めるのが、いちばん手軽かなと思います。我が家は、新築の概算が届いたら、このブログで続けて書いていくつもりです。