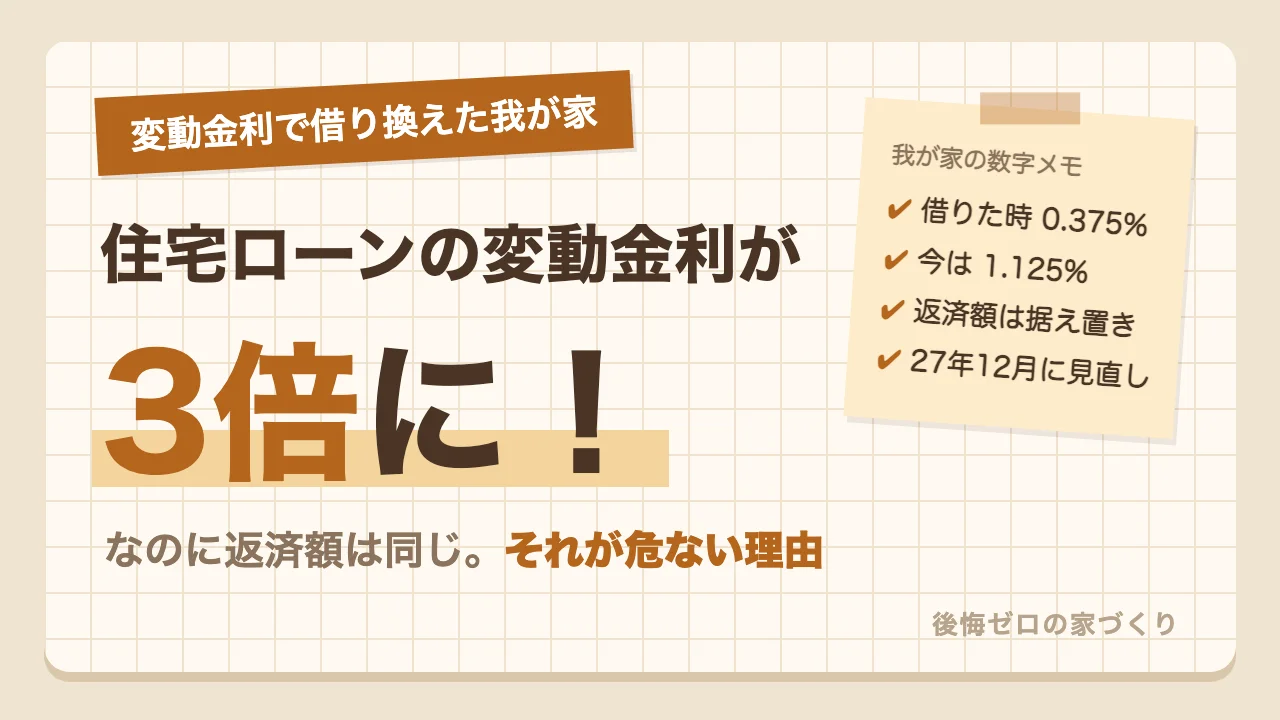
住宅ローンの変動金利が3倍に上がった|返済額が同じでも危ない理由
「変動金利が上がったと聞くけれど、毎月の返済額は変わっていない。うちは大丈夫?」と思っていませんか。我が家も、ネット銀行のアプリをたまたま開くまで、金利が上がっていることにまったく気づいていませんでした。
- ニュースで聞く利上げの影響
- 変わらない毎月の引き落とし額
- この先いつ、いくら増えるのか
- 2軒目や住み替えへの影響
結論から言うと、返済額が変わらないのは「5年ルール」という仕組みのためです。我が家の金利は0.375%から1.125%に上がりましたが、引き落とし額は77,534円のまま。ただし、2027年12月の見直しでは、金利がこのままでも月約7,600円増える試算になりました。
この記事では、実際の数字と一緒に、返済額が変わらない理由と見直し後の試算をまとめました。金利の動きが、売る・建て替える・直すの判断にどう関わるかも紹介するので、自分のローンを確かめるきっかけになればと思います。
我が家の住宅ローン金利
まずは、我が家の住宅ローンがどんな条件なのかを紹介します。
借りたときの金利は0.375%で、今は1.125%です。この数字は、銀行のアプリで確認したものです。
借入額や残りの期間は、家の値段が分かってしまうため、この記事では書きません。そのかわり、金利と毎月の返済額は実際の数字をそのまま載せました。変動金利で借りている人が、自分のローンと比べやすいように、我が家の借り方から順番に見ていきます。
内窓の費用も入れた借り換え
我が家は2023年に、住宅ローンを借り換えました。
借り換えの前に、19か所の窓に内窓を付けるリフォームをしていて、その費用も一緒に借り換えのローンに入れています。金利のタイプは変動金利、返済方法は元利均等返済です。元利均等返済とは、毎月の返済額(元金と利息の合計)が同じになる返し方のこと。
内窓のリフォームの費用や効果は、二重窓の記事で詳しく書いています。
0.375%から3倍の1.125%へ
借り換えたときの金利は、0.375%でした。
それが今は、1.125%になっています。数字で見ると、借りたときの3倍です。
| 項目 | 借り換えたとき | 今 |
|---|---|---|
| 金利 | 0.375% | 1.125% |
| 毎月の返済額 | 77,534円 | 77,534円 |
表のとおり、金利は大きく上がったのに、毎月の返済額は1円も変わっていません。この「変わっていない」ことが、気づくのが遅れた理由でした。
アプリでたまたま気づいた上昇
金利が上がったことに気づいたのは、ネット銀行のアプリで、たまたま住宅ローンのページを見たときです。
毎月の引き落とし額がずっと同じだったため、それまで金利が上がっていることに、まったく気づいていませんでした。
パパのひとこと
えっ?0.375%で借りたのに、こんなに上がってるの?毎月の引き落としが何も変化ないから気づいてなかったけど、1.125%が適用されたらやばいかも。
通帳やカードの明細だけを見ていると、金利の変化は分かりません。正直、私もアプリを開くまで気づかなかったので、変動金利で借りている人は、一度アプリや返済予定表で今の金利を見ておくと、気づくのが遅れずに済みます。
返済額が変わらない理由
金利が3倍になっても返済額が変わらないのは、多くの変動金利の住宅ローンにある「5年ルール」という仕組みのためです。
返済額が変わらないことは、安心材料ではなく、増える時期が先に延びているだけです。
全国銀行協会の解説では、変動金利は半年ごとに金利が見直される一方、5年ルールで返済額は5年間変わらず、6年目からも前の返済額の125%までに抑えられると説明されています(全国銀行協会)。ここでは、この2つのルールと、その間に起きていることを順番に見ていきます。
変動金利の5年ルール
5年ルールとは、金利が上がっても、5年間は毎月の返済額を変えない仕組みです。
我が家の返済額が77,534円のままなのも、このルールがあるためです。アプリで確認すると、次に返済額を見直す日は2027年12月となっていました。
急に返済額が増えないので、家計の計画は立てやすくなります。一方で、我が家のように、金利が上がったことに気づきにくいという面もあります。
利息の割合が増える仕組み
返済額が同じでも、中身まで同じとは限りません。
毎月の返済額は「元金(借りたお金そのもの)」と「利息」でできていて、金利が上がると利息の分が増えます。返済額が同じなら、利息が増えた分だけ、元金の減り方が遅くなります。
| 金利 | 1か月の利息 |
|---|---|
| 0.375% | 約6,250円 |
| 1.125% | 約18,750円 |
この表は、残りの借入を2,000万円とした場合の例です。同じ額を返していても、元金に回るお金は1万円以上少なくなる計算になります。
125%ルールの確認
125%ルールとは、5年ごとの見直しで返済額が増えるときに、前の返済額の1.25倍までに抑える仕組みです。
もし我が家のローンにこのルールがあれば、上限は77,534円の1.25倍で、約96,900円です。ただ、アプリの住宅ローンの画面には、125%ルールについての記載は見当たりませんでした。
125%ルールは、借りている銀行や商品によって、あるかどうかが違います。気になる人は、契約書や銀行の窓口で確認しておくと安心です。
見直し後の返済額の試算
では、2027年12月の見直しで、我が家の返済額はいくらになるのか。返済予定の条件をもとに、試算してみました。
金利が今の1.125%のまま止まったとしても、毎月の返済額は増える計算です。
5年間据え置かれていた分、見直しのときは「その時点の金利・残りの元金・残りの期間」で返済額が計算し直されます。ここでは、金利がこのまま変わらない場合と、さらに上がった場合に分けて、増える額を見ていきます。数字はあくまで私の試算で、実際の返済額は銀行の計算で決まる点だけ、気をつけてください。
2027年12月の最初の見直し
我が家の最初の見直しは、2027年12月です。
借り換えてから約5年後に、はじめて返済額が計算し直されます。それまでの間に金利がさらに上がれば、見直しのときの返済額はもっと増えることになります。
見直しの時期は、借りた時期や銀行によってさまざま。自分の見直し日は、アプリや返済予定表で確認できることが多いです。
1.125%のままでも月約7,600円増
金利が1.125%のままなら、見直し後の返済額は、月約85,100円になる試算です。
今の77,534円と比べて、毎月約7,600円、1年で約9万円の負担増になります。
金利が上がらなかったとしても増えるのは、これまでの5年間、上がった金利の分を返済額に反映してこなかったからです。
金利別の返済額シミュレーション
見直しのときに、金利が今の1.125%から0.25%・0.5%・1%上がっていた場合も計算してみました(返済額はどれも試算)。
| 金利 | 返済額 | 増える額 |
|---|---|---|
| 1.125% | 約85,100円 | 約7,600円 |
| 1.375% | 約87,200円 | 約9,700円 |
| 1.625% | 約89,300円 | 約11,800円 |
| 2.125% | 約93,700円 | 約16,200円 |
1%上がると、今より月1万6千円ほど増える計算です。どの場合も、125%ルールの上限(約96,900円)より下になりました。
日本銀行は、2026年6月に政策金利を1.0%程度へ、9月には1.25%程度へ引き上げています(日本銀行の6月の発表・9月の発表)。変動金利は政策金利の影響を受けやすいため、我が家の1.125%も、この先見直される可能性があります。
変動金利が上がった時の対策
金利の上昇に備える方法は、いくつかあります。
我が家は、2027年12月の見直しに向けて、まだ何も決めていません。ここでは、銀行の解説などでよく紹介されている、一般的な方法をまとめました。
どの方法にも、メリットと手数料などの注意点があります。自分の家計や、あと何年返すのかによって、向いている方法は変わるもの。決める前に、銀行やファイナンシャルプランナー(お金の専門家)に一度相談するのが安心かなと思います。
繰上返済で元金を減らす方法
繰上返済とは、毎月の返済とは別に、まとまったお金で元金を先に返すことです。
一般的には、返済期間を短くする「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」があります。元金が減れば、その分にかかる利息も減るため、金利上昇の影響を小さくできます。
ただし、手元のお金を使いすぎると、急な出費に困るおそれもあるので注意が必要です。
固定金利への変更と借り換え
金利がこれ以上上がるのが不安な場合は、固定金利に切り替える方法もあります。
同じ銀行で金利のタイプを変える方法と、別の銀行で借り換える方法の2つ。借り換えには、保証料や手数料などの諸費用がかかるため、それを含めて得になるかを計算する必要があります。
固定金利は、今の変動金利より金利が高めに設定されていることが多い点にも注意が必要です。
見直し日までの家計の準備
すぐに大きな対策をしない場合でも、できることはあります。
まずは、自分の見直し日と、今の金利を確かめること。見直しで増える額が分かれば、それまでに家計でどう用意するかを考えられます。
金利で変わる2軒目の選び方
我が家は今、13年住んだこの家を「売って住み替える」「建て替える」「リフォームする」のどれにするか、迷っている途中です。
住宅ローンの金利は、この3つの道を選ぶうえでも、大事な判断材料になります。
パパのひとこと
金利も2軒目を検討する上で大事な材料。あまりにも金利上昇が続いたら、建て替えじゃなくてリフォームになりそう。
まだどれにするかは決めていません。ここでは、金利が上がると3つの道がそれぞれどう変わるのかを、一般的な考え方として整理します。
建て替えは新しい借入が大きくなる
建て替えでは、建物の費用に加えて、今の家を壊す費用や仮住まいの費用もかかるのが一般的です。
新しく借りる額が大きくなるほど、金利が少し上がるだけで、返済の負担が大きく変わります。今の住宅ローンが残っている場合は、その扱いも銀行と相談が必要です。
リフォームなら借入を小さくできる
リフォームは、建て替えに比べると、かかる費用を小さくしやすい方法です。
借りる額が少なければ、金利が上がったときの影響も小さく抑えられます。どこまで直せば暮らしが変わるのかは、断熱リフォームの記事でも考えています。
住み替えは今のローンの残りが鍵
住み替えでは、今の家を売ったお金で、住宅ローンの残りを返せるかが一番のポイントです。
売れる値段がローンの残りより低いと、足りない分を自分で用意する必要があります。我が家も、今の家がいくらで売れるのかを調べる予定です。
変動金利のよくある質問
最後に、変動金利の住宅ローンについて、よくある疑問をまとめました。
返済額の見直しのルールは、銀行や商品によって違います。ここで紹介するのは一般的な内容なので、くわしくは自分が借りている銀行の説明で確かめてください。
自分の見直し日の調べ方や、金利の見直しの回数、未払利息のように聞き慣れない言葉もかみ砕いて説明しています。気になる質問から読んでも大丈夫です。
自分の見直し日の調べ方
見直し日は、銀行のアプリやネットバンキング、返済予定表で確認できることが多いです。
我が家は、ネット銀行のアプリの住宅ローンの画面に「次回返済額見直日」として載っていました。見つからない場合は、借りている銀行に問い合わせれば教えてもらえます。
金利の見直しは年2回
変動金利の住宅ローンは、一般的に半年ごと、年2回金利が見直されます。
見直しの時期は4月と10月としている銀行が多いものの、銀行によってさまざまです。新しい金利がいつの返済から使われるかも、銀行ごとに決まっています。
5年ルールがない住宅ローン
変動金利でも、5年ルールや125%ルールがない住宅ローンもあるので注意が必要です。
その場合は、金利が見直されるたびに、毎月の返済額も変わります。金利の上昇にすぐ気づける一方で、返済額が急に増えることもあります。どちらのタイプかは、契約のときの書類で確かめておくと安心です。
未払利息とは
未払利息とは、毎月の返済額よりも利息のほうが多くなり、払いきれなかった利息のことです。
5年ルールで返済額が据え置かれている間に、金利が大きく上がると起こることがあります。未払利息がある間は、返済しても元金がまったく減りません。一般的に、今くらいの金利ですぐに起こるものではありませんが、仕組みとして知っておくと安心です。
金利1%上昇で増える返済額
一般的な例として、3,000万円を35年、元利均等返済で借りた場合を計算しました。
| 金利 | 毎月の返済額(試算) |
|---|---|
| 0.5% | 約77,900円 |
| 1.0% | 約84,700円 |
| 1.5% | 約91,900円 |
金利が0.5%から1.5%に上がると、毎月約1万4千円増える計算です。住宅金融支援機構も、金利が上がったときの返済額の変化を解説しています(住宅金融支援機構)。
今から固定金利にするべきか
固定金利にするべきかどうかは、残りの借入額や期間、家計の余裕によって変わります。
今の変動金利と固定金利の差、借り換えの諸費用を比べてから判断するのが確実かなと思います。正直、ここは我が家もまだ決めていない、迷っているところです。迷っている人は、銀行やファイナンシャルプランナーに一度聞いてみると、考えを整理しやすいはずです。
まとめ|まず見直し日を確認
我が家の住宅ローンは、金利が0.375%から1.125%と3倍になっても、毎月の返済額は77,534円のままでした。
ただし、2027年12月の見直しでは、金利がこのままでも月約7,600円増える試算です。
- 金利3倍でも変わらない返済額
- 理由は変動金利の5年ルール
- 見直し後は月約7,600円増の試算
- 金利上昇は2軒目の判断材料にも
返済額が変わらないと、金利の上昇には気づきにくいもの。変動金利で借りている人は、まずアプリや返済予定表で、今の金利と次の見直し日を確かめるところから始めるのがいいかなと思います。
2軒目や建て替え、リフォームを考えている人は、金利の動きも判断材料のひとつになります。我が家も、今の家がいくらで売れるのかを調べながら、売る・建て替える・直すのどれにするかを考えていくつもりです。その記録も、このブログで続けて書いていきます。