【施主の本音】住宅ローンが残ったまま住み替え|買い先行か一度清算かで迷う
【PR】この記事には、タウンライフ家づくりのプロモーションを含みます。
「住宅ローンが残っていても、住み替えってできるのかな」「売るのと建てるのは、どっちを先にすればいいんだろう」と迷っていませんか。今の家のローンを返しながら、新しい家のお金も考えるのは、正直めちゃくちゃむずかしいですよね。我が家も今、ちょうどこの順番で迷っています。
- 住み替えの2つの順番
- ローンが残る家を売る仕組み
- 我が家が買い先行に傾く理由
- 一度清算する道との迷い
先に今の答えを書くと、我が家は「新しい家を先に建てる(買い先行)」に傾いています。引っ越しを1回で済ませたいからです。ただ、今の家がすぐ売れるか分からないので、ローンが2つ重なる期間が長くなりそうなのが気になっています。
さらに、金利が上がっているので、「一度家を売って、アパートに移って、ローンを清算する」道も少し考えています。この記事では、住み替えの順番の仕組みと、その間で揺れている我が家の本音を、そのまま書きました。
住み替えの順番で迷う理由
まずは、なぜ今、住み替えの順番で迷っているのかからです。
住み替えに必要な数字が、ここ1か月でだいぶそろってきたからです。
数字がそろうと、次は「どう動くか」を考える番になります。そこで出てきたのが、売るのと建てるのは、どちらを先にするかという問題でした。ここでは、迷い始めるまでの流れを書きます。
数字がそろってきた
この1か月で、住み替えに必要な数字を3つ集めました。
| 集めた数字 | 分かったこと |
|---|---|
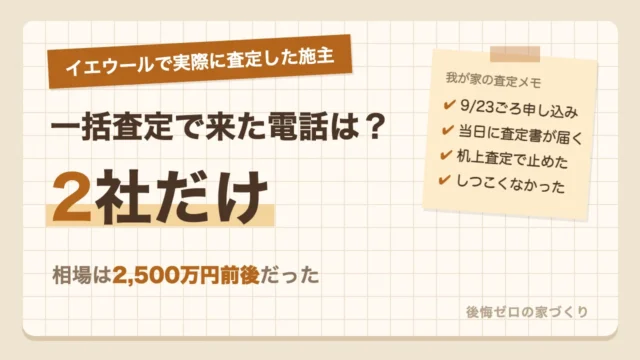
| 今の家の値段 | 査定で、下限は2,500万円前後 |
| 新しい建物の値段 | 平屋30坪で約3,050万円〜 |
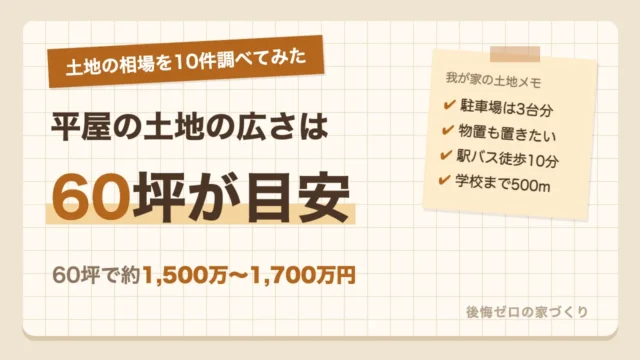
| 新しい土地の値段 | 60坪で約1,480万〜1,700万円 |
売る値段と、建てる値段の両方が、目安として見えてきました。くわしくは、査定の記事、資料が届いた記事、土地の相場の記事に書いています。
次に出てきた順番の問題
数字がそろうと、次に考えるのは順番です。
今の家を先に売るのか、新しい家を先に建てるのかで、必要なお金も、暮らし方も変わります。どちらを選ぶかで、引っ越しの回数や、ローンの重なり方まで変わってくるんですよね。
ローンが残っている家だから
我が家の家には、まだ住宅ローンが残っています。
ローンが残っている家を売るときは、売った代金でローンを返し終える必要があります。そのため、ローンがない家より、順番を考えるのがむずかしいんです。
住み替えの順番は2つ
住み替えの順番は、大きく分けると2つです。
先に今の家を売る「売り先行」と、先に新しい家を買う(建てる)「買い先行」に分かれます。
どちらにも、良いところと、気をつけたいところがあります。銀行や不動産会社の説明をもとに、一般的な違いを整理しました。我が家がどちらに傾いているかは、このあとで書きます。
売り先行
売り先行は、今の家を先に売ってから、新しい家を買う(建てる)順番です。
売った代金でローンを返し終えてから動くので、お金の見通しが立てやすいのが特徴です。一方で、新しい家ができるまでの間、アパートなどの仮住まいが必要になることがあります。
買い先行
買い先行は、新しい家を先に買って(建てて)から、今の家を売る順番です。
今の家に住みながら新しい家の準備ができるので、引っ越しは1回で済みます。ただ、今の家が売れるまでは、今のローンと新しいローンが重なる期間が出てきます。
2つの違い
2つの順番の違いを、表にまとめました。
| 売り先行 | 買い先行 | |
|---|---|---|
| 引っ越しの回数 | 2回になることがある | 1回で済む |
| 仮住まい | 必要になることがある | いらない |
| ローンの重なり | ない | 売れるまで重なる |
| 売る値段 | 急がずに決めやすい | 早く売るために下げることも |
銀行の説明では、売るのと買うのを同じ日にそろえる「同時決済」が理想とされています。ただ、注文住宅は建てるまでに時間がかかるので、同じ日にそろえるのは簡単ではなさそうです(参考:三菱UFJ銀行のコラム)。
ローンが残る家を売るには
ここで、ローンが残っている家を売る仕組みを、もう少しくわしく見ておきます。
ローンが残る家を売るときに一番大事なのは、売った値段でローンを返し終えられるかどうかです。
これによって、住み替えの進め方が大きく変わります。銀行の説明と、我が家の場合を分けて書きます。数字の細かいところは、自分のローンの返済予定表と、査定の結果を並べて確かめるのが一番です。
売るときはローンを返し終える
ローンが残っている家を売るときは、売るときにローンを全部返す必要があります。
銀行は、ローンの担保として、家に「抵当権」という権利をつけているからです。ローンを返し終えて、この抵当権を外さないと、家を売ることができません。
アンダーローンとオーバーローン
売った値段と、ローンの残りを比べたときの状態には、名前があります。
- アンダーローン:売った値段でローンを返し終えられる
- オーバーローン:売った値段ではローンを返しきれない
オーバーローンの場合は、足りない分を貯金で返すか、「住み替えローン」などを使う必要があります。住み替えローンは、残ったローンと新しい家のローンを、まとめて借りる方法です。
我が家の見込み
我が家は、アンダーローンになる見込みがあります。
査定の金額で今のローンを返し終えて、残りを2軒目の頭金に回せる見込みです。ローンの金額や残りの期間は、この記事では書きません。この見込みがあるので、売ったお金を頭金に回す前提で、新しい家のことを考えられています。
我が家は買い先行に傾く
ここからは、我が家の今の気持ちです。
今の我が家は、新しい家を先に建てる「買い先行」に傾いています。
一番の理由は、引っ越しを1回で済ませたいからです。ただ、土地から探して平屋を建てるとなると、時間がかかることも分かってきました。ここでは、買い先行に傾く理由と、気になっていることを書きます。
引っ越しは1回にしたい
買い先行に傾いている理由は、引っ越しを1回で済ませたいからです。
売り先行で仮住まいをすると、今の家からアパート、アパートから新しい家と、引っ越しが2回になります。荷物をまとめるのも、住所を変える手続きも2回です。それを考えると、できれば1回で済ませたいと思っています。
土地から建てると時間がかかる
我が家は、土地探しから始めて、平屋を建てたいと考えています。
一般的に、注文住宅は、土地探し・設計・工事と進むので、建て終わるまでに時間がかかるものです。届いた資料にも、準備から契約までで、2〜5か月ほどの流れが書かれていました。そこから工事が始まるので、実際に住めるまでは、もっと長くなりそうです。
新居にかかるお金の目安
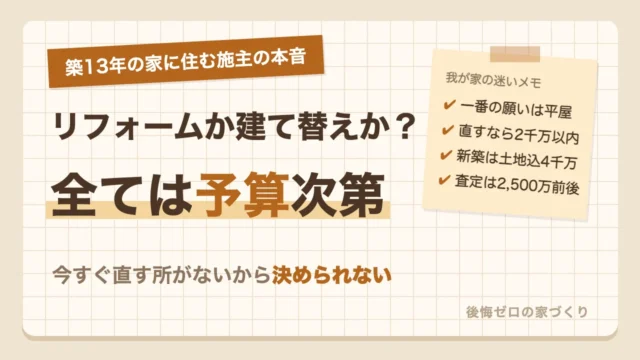
新しい家の目安は、土地と建物を合わせて約4,530万円からになりました。
元の予算の4,000万円は超えそうなので、予算を見直しているところです。くわしい計算は、土地の相場の記事にまとめました。
二重ローンの期間が気になる
買い先行に傾いている一方で、気になっていることもあります。
それは、今の家がすぐに売れるかどうか分からないことです。
買い先行では、今の家が売れるまで、ローンが2つ重なります。売れるまでの期間が長くなれば、そのぶん負担も長く続くんですよね。ここでは、その気になっている点と、一般的な対策を書きます。
今の家がすぐ売れるか分からない
査定では、だいたいの相場は分かりました。
ただ、査定の金額は「その値段で売れる」という約束ではありません。実際にいつ、いくらで売れるかは、売り出してみないと分からないところです。
二重ローンを支える方法
今の家が売れるまでの間を支える方法として、いくつかの仕組みがあります。
- ダブルローン:今のローンとは別に、新しいローンを組む
- つなぎ融資:売れるまでの短い間だけ、お金を借りる
- 住み替えローン:残ったローンと新しいローンをまとめて借りる
ダブルローンや住み替えローンは、借りる金額が大きくなるので、審査が厳しくなりやすいと説明されています。我が家が使えるかどうかは、銀行に相談してみないと分かりません。
期間が長くなるほど負担が増える
二重ローンの期間が長くなるほど、毎月の返済が重なる期間も長くなります。
我が家は土地から建てるので、新しい家ができるまでの期間も長めです。そのうえで今の家がすぐ売れなかったら、とは考えてしまいます。ここが、買い先行に決めきれない一番の理由です。
一度清算する道も考える
買い先行に傾きつつも、実は、別の道も少し考えています。
それは、一度今の家を売って、アパートに移り、ローンを清算する道です。
つまり、売り先行のさらに一歩手前で、新しい家を建てる前に、一度身軽になるという考え方です。ただ、この道には、お金とは別の大きな壁もあります。ここでは、そう考えるようになった理由と、迷っている点を書きます。
金利がどんどん上がっている
一度清算する道を考えるようになったのは、金利が上がっているからです。
我が家のローンは、金利が変わるタイプなので、金利が上がると、返す金額も増えていきます。金利が上がった話は、住宅ローンの変動金利の記事に書きました。このまま金利が上がり続けるなら、一度ローンを返し終えておくのも1つの手かな、と考えることがあります。
アパートに移る期間は金利次第
もし一度売るとしたら、アパートにどのくらい住むのかも考えました。
今の答えは、「金利次第」です。金利が落ち着くまで様子を見るのか、新しい家ができるまでの間だけにするのかは、まだ決めていません。その間は、家賃もかかりますし、引っ越しも2回になります。
家族は今の家を気に入っている
この道の一番の壁は、お金ではなく、家族の気持ちです。
家族は、今の家の場所や、周りの環境を気に入っています。なので、一度売ってアパートに移る話は、家族を説得するのが難しいと思っています。頭では「一度清算するのもあり」と思っても、簡単には決められない一番の理由が、ここなんです。
よくある質問
最後に、ローンが残る家の住み替えについて、気になりそうな質問をまとめました。
一般的な仕組みは、銀行の説明をもとに書いています。
ローンの組み方や審査は、銀行や人によって大きく変わります。実際に動くときは、銀行やお金の専門家に相談してください。気になる質問から読んでもらえれば大丈夫です。
ローンが残っていても家は売れるか
ローンが残っていても、家は売れます。
ただし、売るときに、売った代金などでローンを全部返し、抵当権を外す必要があります。売った値段で足りない場合は、貯金や住み替えローンなどで補うことになるそうです。
アンダーローンとは何か
アンダーローンは、売った値段でローンを返し終えられる状態のことです。
この場合は、売った代金でローンを返して、残ったお金を新しい家の頭金などに回せます。我が家は、この見込みです。
二重ローンとは何か
二重ローンは、今のローンと新しいローンを、同時に返している状態のことです。
買い先行で、今の家が売れるまでの間に起きやすくなります。ダブルローンとも呼ばれ、扱っている銀行は一部だけと説明されています。
つなぎ融資とは何か
つなぎ融資は、今の家が売れるまでの短い間、足りないお金を借りる方法です。
売れたお金で返す前提の借り入れなので、売れる時期の見通しが大事になります。くわしい条件は、銀行によって違います。
住み替えローンとは何か
住み替えローンは、残ったローンと新しい家のローンを、まとめて借りるローンです。
売った値段でローンを返しきれないとき(オーバーローン)に使われることが多いです。借りる金額が大きくなるので、審査が厳しくなりやすいとされています。
まず何から始めるか
まずは、今のローンの残りと、今の家の値段を並べてみるのがおすすめです。
ローンの残りは、返済予定表などで確かめられます。家の値段は、無料の査定で目安が分かります。我が家も、査定から始めました。
まとめ|今はここまで分かった
住み替えの順番を考えて分かったのは、お金の計算だけでは、順番は決められないということでした。
- 住み替えは売り先行か買い先行
- ローンが残る家は売るときに完済
- 我が家はアンダーローンの見込み
- 引っ越し1回のため買い先行に傾く
- 金利しだいで一度清算する道も
今の我が家の現在地は、買い先行に傾きながらも、一度清算する道も頭に残っている、というところです。どちらにしても、最後は銀行やお金の専門家に相談してから決めるつもりです。それに、家族の気持ちもあるので、簡単には決められません。
【PR】新しい家の資金計画や間取りを、先に集めておきたいなら、住宅会社にまとめて資料を頼めるサービスもあります。我が家が使ったタウンライフ家づくりも、資金計画や間取り、土地の提案まで頼めるサービスです。会社は自分で選べるので、比べたい数に合わせて選べます。
我が家は、公式サイトから直接申し込みました。下のボタンは広告のリンクです。
銀行に相談したら、その中身もこのブログで書くつもりです。順番が決まったら、また現在地を書きます。